杂文 · 边知道
火箭公司,房东生意:SpaceX 第三季度财报拆解
SpaceX 第三季度营收 146 亿美元、净利 44 亿,AI 板块收入首次过半。但 AI 的钱主要是出租算力的租金,利润主要来自 Starlink,净利里有一截是利息和税收,现金流仍在为数据中心大幅透支。
10 月 20 日下午四点半(美东时间),SpaceX 在 X 上丢出一条很短的帖子——"Q3 2026 Financial and Operational Results",附一个直播链接。这是它 6 月在 Nasdaq 上市之后的第二份季报。数字一出来,盘后股价先涨了几个百分点:营收 146 亿美元,同比增长 161%;净利润 44 亿美元,去年同期还是亏损 11 亿。LSEG 统计的分析师预期是营收 127.2 亿、净利 15.7 亿,两项都被甩在身后。
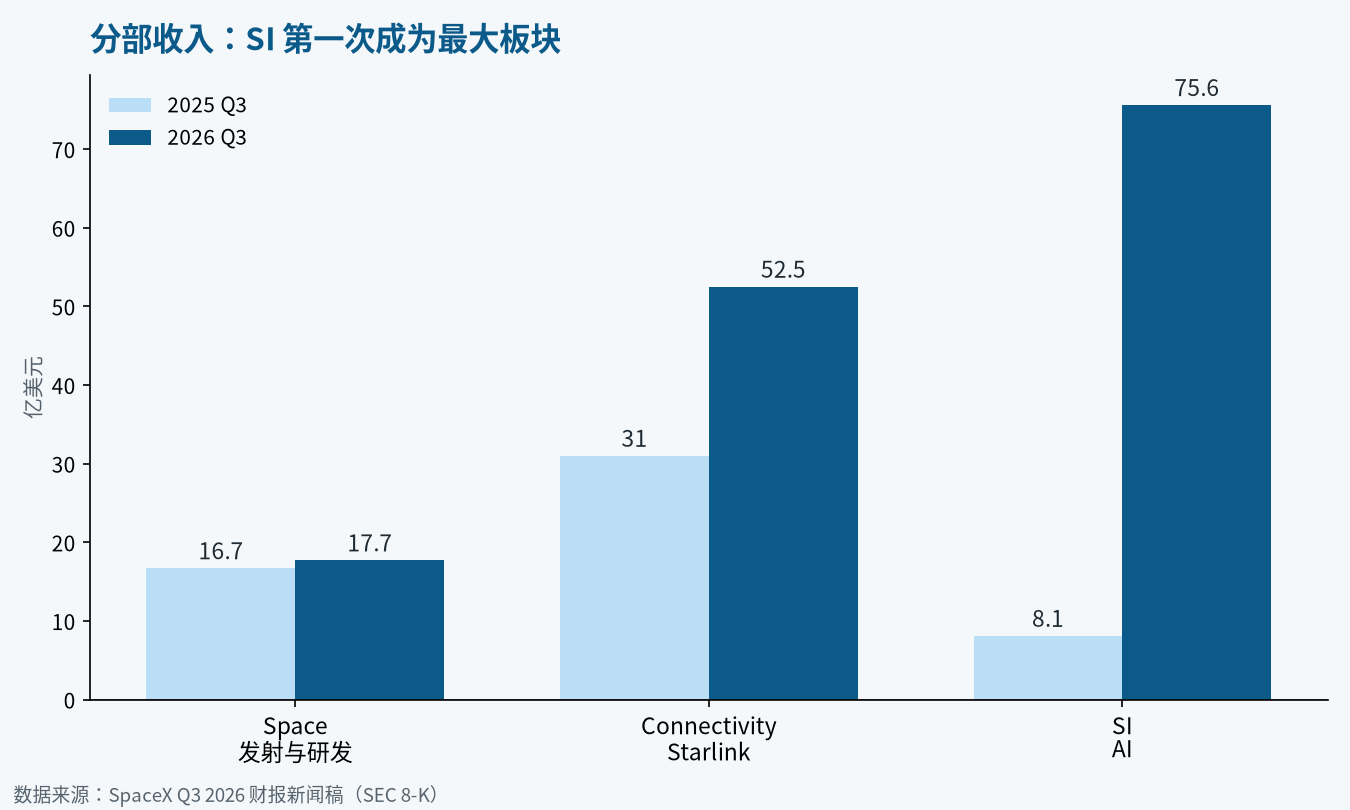
更扎眼的是结构。名为 Super Intelligence(SI,就是原来的 AI 部门、前 xAI)的板块收入 75.6 亿美元,占全公司 52%,第一次成了 SpaceX 最大的生意。一家造火箭起家的公司,一半以上的钱来自 AI。
热闹归热闹,这份财报真正值得说的,不是“AI 赢了”,而是 SpaceX 的 AI 赚钱方式,更像一个收租的房东,而不是一个卖模型的实验室;而它最赚钱的,依旧是天上的 Starlink。
总览
先把账摆平。三个板块,第三季度的样子是这样的:
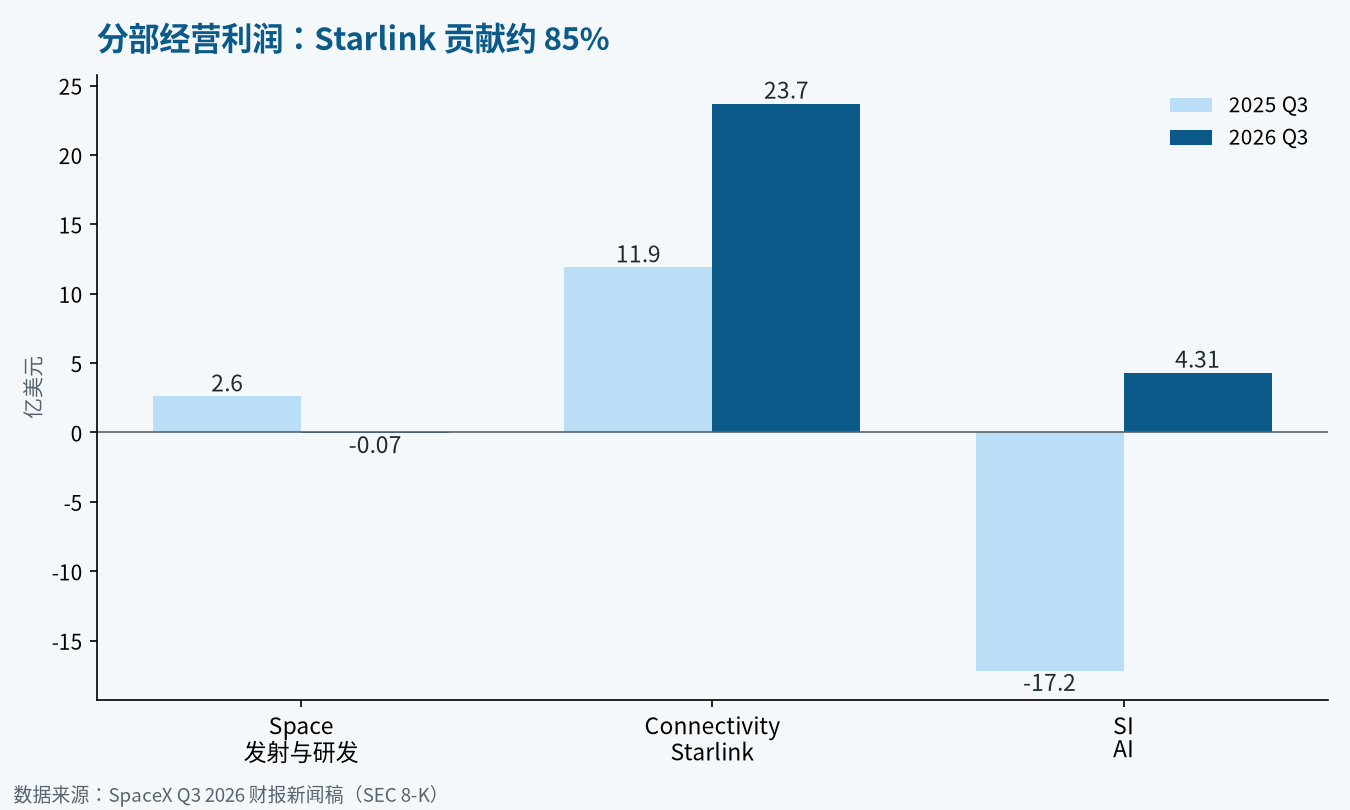
- Space(发射与研发):收入 17.7 亿美元,同比增长 6%;经营亏损 700 万美元,去年同期是盈利 2.6 亿。
- Connectivity(Starlink):收入 52.5 亿美元,同比增长 69%;经营利润 23.7 亿,同比增长 99%,经营利润率约 45%。
- SI(AI):收入 75.6 亿美元,同比增长 830%,环比增长 195%;经营利润 4.31 亿,去年同期亏损 17.2 亿。
数据来源:SpaceX Q3 2026 财报新闻稿(SEC 8-K),边知道整理绘制
全公司经营利润 27.9 亿,经营利润率约 19%。Adjusted EBITDA 88 亿,同比增长 306%。
数据来源:SpaceX Q3 2026 财报新闻稿(SEC 8-K),边知道整理绘制
注意一个细节:净利润 44 亿,比经营利润还多出 16 亿。差额来自利息收入 8.73 亿、其他收益 10.25 亿(其中 5.61 亿来自关联方),外加 3.9 亿的所得税收益。头条上的“盈利 44 亿”,有一截不是卖火箭、卖网、卖算力挣来的。
核心观点:AI 收入,主要是租金
SI 板块 75.6 亿的收入里,广告(也就是 X)只有 5.38 亿,剩下 70.2 亿归在“SI solutions & infrastructure”。官方给的增长原因排序很说明问题:第一是新的 cloud services 协议生效,第二是收购 Cursor,第三才是 Grok 的使用增长。
Reuters 说得更直白:这笔钱主要来自把数据中心算力租给 Anthropic、Google、Reflection AI 等开发者,“更像一家云服务商,而不是 AI lab”。Cursor 8 月 14 日并表,到季末贡献了 6.08 亿收入。
这不是贬低。在算力供不应求的当下,当房东是一门好生意——CFO Bret Johnsen 在上季度电话会上说过,新投入算力的回本周期不到一年。但这也意味着,SI 板块的增长曲线,绑定的是别家模型公司的训练需求和 GPU 的稀缺溢价,而不是 Grok 本身的竞争力。一旦算力从紧缺转向宽松,租金就会先松动。CNBC 同一天的报道里提了一句:CoreWeave、Nebius 这些 neocloud 十月以来已经跌了 28%。
还有一层会计上的修饰。SI 的 Adjusted EBITDA 是 49.5 亿,看起来很美;但它扣除了 24.7 亿折旧摊销、8.2 亿股权激励,以及 12.2 亿与 Cursor 收购相关的股权激励。按 GAAP 口径,SI 的经营利润率不到 6%。
钱从哪里来,又去了哪里
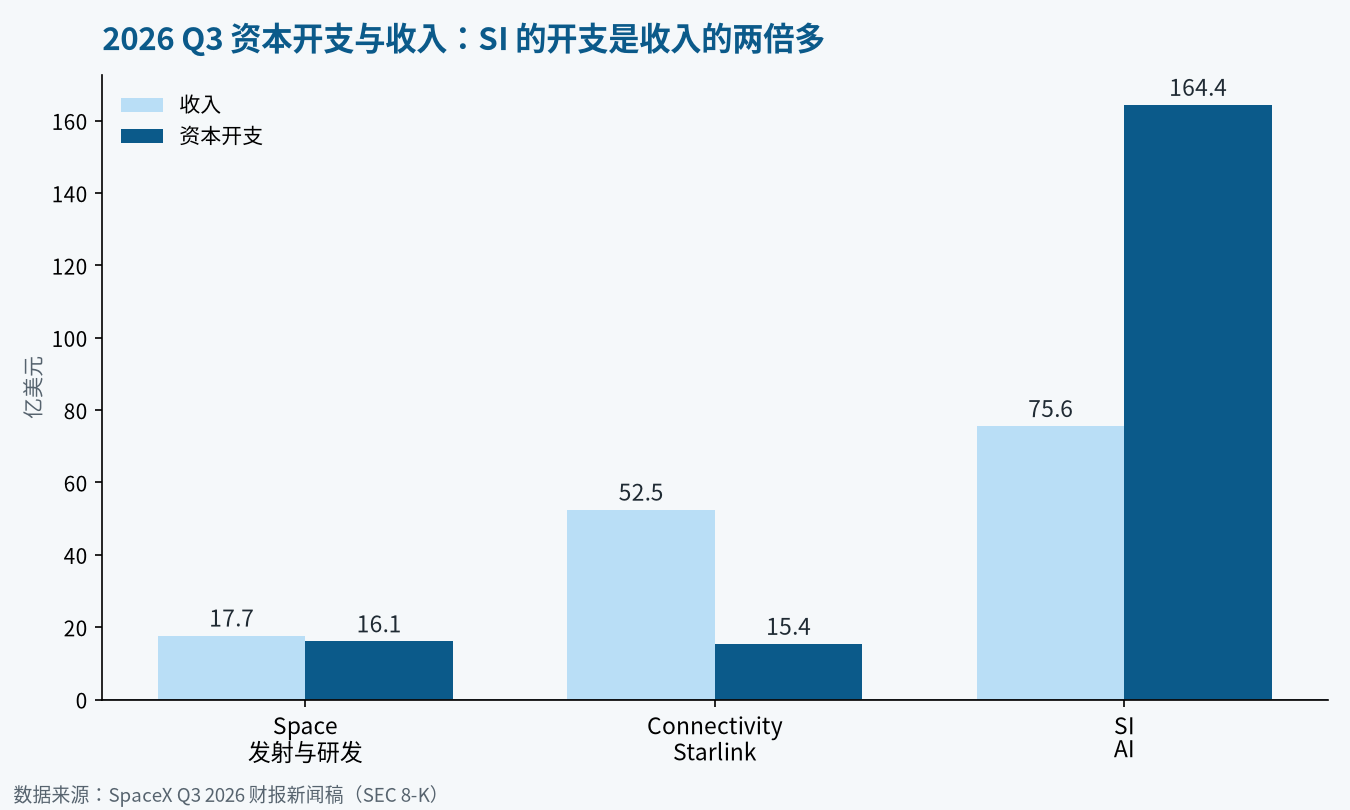
第三季度资本开支 195.9 亿美元,其中 164.4 亿砸进 SI。这个数比全公司当季营收还多出将近 50 亿,是 Adjusted EBITDA 的两倍多。前九个月,经营活动现金流 131 亿,资本开支 481 亿——按这两个数相减,自由现金流大约是 -350 亿。
数据来源:SpaceX Q3 2026 财报新闻稿(SEC 8-K),边知道整理绘制
SpaceX 撑得住,靠的是资本市场:6 月 IPO 净募资约 857 亿,随后发行 250 亿美元投资级债券,加权利率 5.855%。截至 9 月 30 日,账上现金 513 亿、有价证券 386 亿。换句话说,这台机器眼下是靠上市募来的钱在烧算力,烧得有条理,但仍在烧。Reuters 报道,公司预计近期资本开支会维持在相近水平。
真正的现金牛在天上
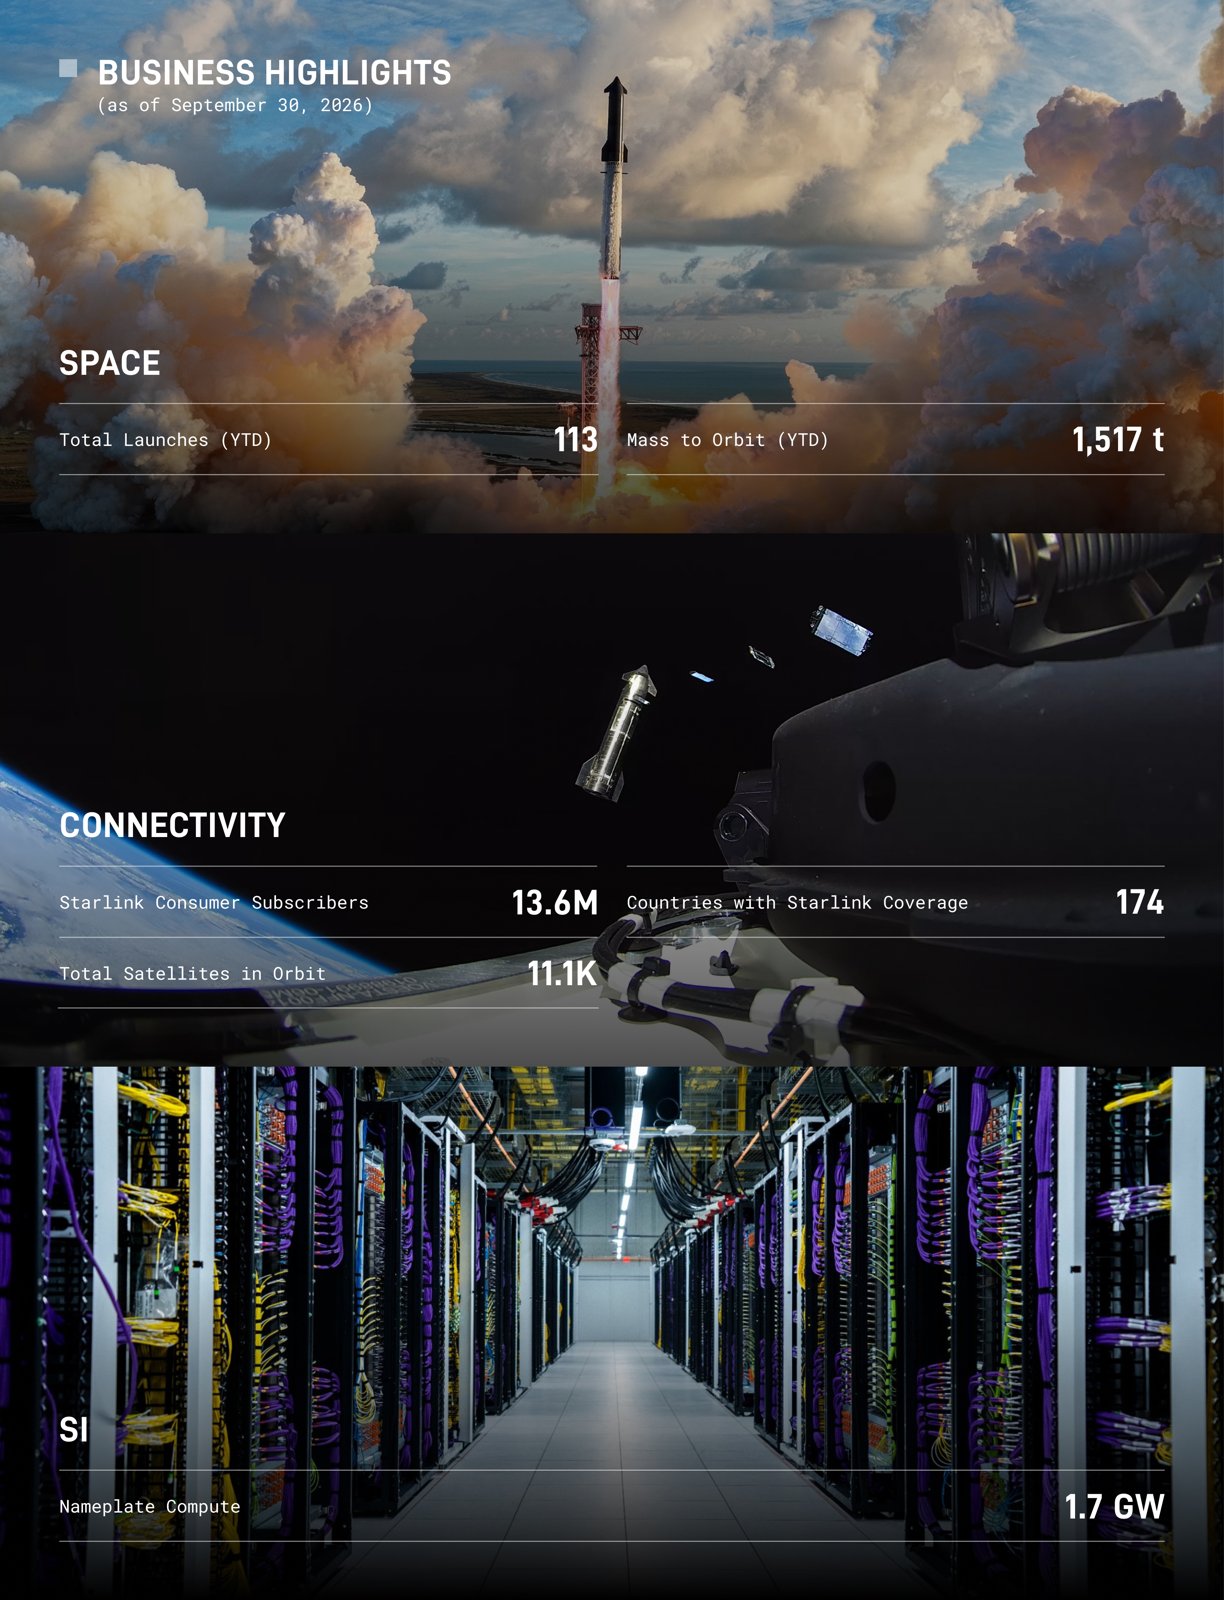
拨开 AI 的热度,赚钱最稳的仍是 Starlink。消费者订户 1360 万,一个季度净增 160 万,超过分析师预期的 1219 万;企业与政府收入 21.3 亿,同比增长 91%;装了 Starlink 的飞机超过 3800 架。Connectivity 一个板块贡献了全公司 85% 的经营利润。
图片来源:SpaceX Q3 2026 财报新闻稿(SEC 8-K)
代价也写在表里。消费者 ARPU 69 美元,比去年同期的 83 美元低了 17%——向海外、向便宜套餐扩张,用户数是靠降价换来的。环比回升了 5%,但趋势尚未扭转。
反倒是起家的发射业务最安静。季度发射 35 次,去年同期是 44 次;入轨质量 476 吨,少于去年的 525 吨。Starship 第 14 次飞行完成了首次入轨和首个创收任务,送上去 26 颗 Starlink V3 卫星,官方说相当于一次 Falcon 9 Starlink 发射约 10 倍的下行容量。但 Space 板块研发开支 12.3 亿,同比多出近 3.8 亿,整个板块是亏的。火箭现在是这家公司的成本中心和故事中心,不是利润中心。
指引与合并:两个都要打折看
CFO 给出的 2027 年第一季度营收指引是 330 亿至 370 亿美元,LSEG 统计的分析师平均预期只有 222 亿。依据是“未来六个月算力合同管线的可见度提高”。这个指引有合同托底,可信度高于 Musk 在电话会上的另一个数字:到明年年底,年化经常性收入在 5000 亿到 1 万亿美元之间。后者和前者差着一个数量级,区间上下限本身就差一倍,更像愿景,而不是预测。
合并则是电话会上最抓眼球的话题。Musk 说,Tesla 和 SpaceX 董事会已经应股东要求,各自成立了由独立董事组成的特别委员会,讨论合并的可能。他本人是“conflicted party”,不能参与讨论,自嘲这是“一场奇怪的歌舞伎表演”。他明确支持——“Do I think it would be a good idea? Yes”——但也给自己留了余地:委员会还没有就任何条款达成一致,“认为合并板上钉钉,是言过其实”。
门槛他也说了:Tesla 一侧需要全部已发行股份的 50% 赞成,而不只是投票股份的 50%。SpaceX 一侧,上市后他握有超过 50% 的投票权,问题不大。至于两家董事会的交集——Ira Ehrenpreis 同时坐在两边,SpaceX 的 Antonio Garcias 所在的 Valor 还给 SpaceX 的 AI 硬件做过售后回租融资——独立委员会能有多“独立”,是这件事里最该被追问的地方。
结语
这份财报的标题数字都是真的:营收翻倍多、首次大额盈利、AI 占了半壁江山。但把表格一行行读下来,画面要朴素得多——利润主要来自 Starlink,AI 的收入主要是租金,净利润里有一截是利息和税收,现金流还在为数据中心大幅透支。
SpaceX 正在变成一家同时经营火箭、电信和云计算的公司。这本身是件了不起的事,不需要再用“superintelligence singularity”来加戏。值得盯住的只有三个数:ARPU 会不会继续下滑,算力租金在供给放松后还撑不撑得住,以及 Q1 那 330 亿的指引,到时候能不能兑现。
参考来源
- SpaceX,Q3 2026 财报新闻稿(SEC 8-K, EX-99.1)(2026-10-20)
- SpaceX,Q2 2026 财报新闻稿(2026-08-04)
- Stock Analysis,SpaceX Q2 2026 电话会文字稿
- SpaceX,Q3 2026 Financial and Operational Results(X)(2026-10-20)
- CNBC,SpaceX Q3 2026 earnings live updates(2026-10-20)
- Reuters(经 NBC News),SpaceX quarterly revenue jumps on data center demand(2026-10-20)
- TechCrunch,SpaceX and Tesla boards form special committees to review merger(2026-10-20)
- NBC News,Elon Musk on a SpaceX–Tesla merger(2026-10-20)
- Yahoo Finance / Benzinga,SpaceX, Tesla form independent committees(2026-10-20)
- The Verge,SpaceX Q3 2026 earnings(2026-10-20)
- Bloomberg Law,Musk says SpaceX, Tesla have formed committees to explore merger(2026-10-20)