杂文 · 边知道
168 亿美元之后:Anthropic 第三季度财报里的增长、利润与 IPO 定价难题
Anthropic 第三季度收入 168 亿美元、环比增约 45%,并称调整后盈利;但增速放缓,收入口径和利润定义仍不透明。本文梳理关键数字、增长来源、口径争议和 IPO 定价难题。
总览
10 月 14 日,Anthropic 在旧金山总部举办面向公开市场投资者的 investor day,披露 2026 年第三季度收入 168 亿美元,环比增长约 45%,并称当季在调整后口径(adjusted basis)下实现盈利(FT 首发,Reuters、Business Insider、BBC 等跟进,WSJ 和 Bloomberg 也发了报道)。另据一位与会者向 Reuters 透露,公司预计年底收入年化运行率(run rate)达到 1100 亿美元。
这组数字同时说明了两件事:Anthropic 已是史上增长最快的公司之一;但增速正在放缓,而利润和收入的口径都还不透明。距离预计 11 月前后、据 Reuters 报道目标估值超过 2 万亿美元的 IPO,市场要定价的正是这两者之间的张力。
关键数字
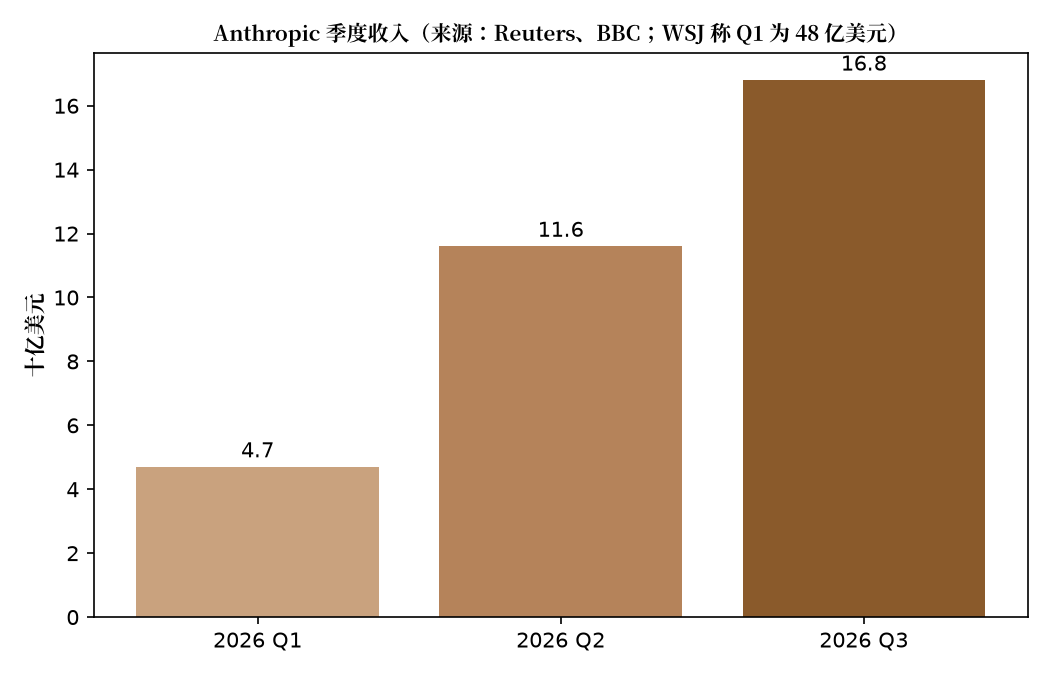
- 季度收入:Q1 47 亿美元(Reuters、BBC;WSJ 此前报道为 48 亿美元,口径差异未说明)→ Q2 116 亿美元 → Q3 168 亿美元。
- 环比增速:Q2 环比约 147%(按 47 亿计算),Q3 环比约 45%。
- 全年对比:据 Reuters 上月报道,2025 年全年收入近 46 亿美元、增长 12 倍,当年经营亏损超过 80 亿美元(不含主要与历史融资相关负债的减记)。2026 年仅 Q3 一个季度的收入就是 2025 年全年的约 3.7 倍。
- 盈利:Q3 调整后盈利,但各家报道均未给出具体利润额、毛利率或 GAAP 口径结果。Business Insider 明确指出,尚不清楚公司如何定义"盈利"。
- 算力承诺:未来十年至少 5180 亿美元的云服务、算力与基础设施支出承诺(Reuters)。
- 指引:年底年化收入运行率 1100 亿美元(Reuters 援引单一与会者),CNBC 此前称可能超过 1000 亿美元。对比 2025 年底约 90 亿美元的年化运行率(据 X 用户 @kimmonismus 汇总的报道,未见原始出处),一年内将增长约 12 倍。
- 估值:5 月完成 650 亿美元融资,投后估值 9650 亿美元;IPO 目标估值超过 2 万亿美元。
未能核实:收入结构(API、Claude 订阅、Claude Code、企业合同各占多少)在本次可读的报道中均未披露;Q3 算力开支的具体金额也没有出现。
增长从哪里来
可读报道把增长归因于两点:持续推出的前沿模型,以及 AI 编程工具 Claude Code 的强劲采用(Business Insider)。Claude Code 的最新公开数据仍是 2026 年 2 月 25 亿美元的年化运行率(Anthropic 公布,经二手汇总引用),与当前季度收入规模已不在一个量级,说明增长主体仍在 API 与企业侧,但具体比例无从拆分。
AI agent 化的编程与企业工作流,是推动 token 消耗量级跃升的主要场景。Reuters 报道中,管理层在会上展示了公司用自家 AI 设计定制芯片等内部应用,这既是产品展示,也指向未来降低算力成本的路径。
分销结构同样关键。Google 和 Amazon 同时是 Anthropic 的投资方、算力供应商、分销渠道和竞争对手。大量收入经由云合作伙伴流入,这直接牵涉下一个问题:收入口径。
口径问题:168 亿是"多少"的 168 亿
Business Insider 指出,Anthropic 历来把通过云合作伙伴实现的总销售额计为收入,尽管公司无法拿到全部金额;目前尚不清楚 168 亿是总额还是净额。
这一点在与 OpenAI 的比较中被放大。CNBC 报道,OpenAI 近期向投资者更新的年化收入为 500 亿美元,低于此前广为流传的 700 亿美元,差别在于剔除了云合作伙伴收入;700 亿是按 Anthropic 式口径估算的数字。同一笔生意,口径不同就能差出 40%。
据二手汇总(Exploding Topics 引述 Bloomberg、WSJ 8 月报道),Q2 Anthropic 初步收入超过 115 亿美元,高于 OpenAI 的 67 亿美元,是 Anthropic 季度收入首次超过 OpenAI;同季 Anthropic 调整后经营利润 5.59 亿美元,OpenAI 经营亏损 123 亿美元。这些 Q2 数字未在本次原始报道中直接核实。即便如此,"Anthropic 收入已超过 OpenAI"这一结论本身就依赖口径,S-1 公开前无法做严格比较。
IPO 含义
Reuters 认为,Anthropic 将先于 OpenAI 上市,是检验市场对"重度亏损、追求超大规模的 AI 开发商"接受度的第一块试金石;上市时间可能推迟到 11 月美国中期选举之后。OpenAI CEO Sam Altman 9 月表示公司今年不会上市。
从定价角度看,2 万亿美元估值对应年底 1100 亿美元运行率,约为 18 倍运行率收入。这个倍数成立的前提是高增长延续。PitchBook 分析师 Harrison Rolfes 对 Business Insider 表示,公司"仍在增长,但没那么快了",正处于拐点,Q2 到 Q3 的减速可能"削减"IPO 可争取的估值。
反过来看,45% 的环比增速折算成年化依然极高,而 1100 亿美元运行率若兑现,Q4 单季收入将达到约 275 亿美元,环比再增约 64%。这意味着管理层给出的指引实际上暗示增长重新加速,这是本次披露中最值得追问的一点。
风险
- 口径与透明度:总额/净额、调整后盈利的定义都未公开,S-1 公开版本可能大幅改写叙事。
- 成本刚性:5180 亿美元的长期算力承诺是固定支出,收入一旦放缓,利润率会被迅速压缩。
- 价格战与替代:Business Insider 称 OpenAI 正与 Anthropic 打价格战,开源与 open-weight 模型进步让部分开发者迁移以降本;Meta、Google、SpaceXAI 也在持续推进。
- 合作方即对手:Google、Amazon 的多重身份带来分成与渠道依赖。
- 安全议题:9 月研究员 Jacob Coxon 离职并发出警告,CEO Dario Amodei 随后撰文呼吁放慢能力提升节奏;招股书也写入了"灾难性或生存性风险"。这既是品牌差异化,也是监管与舆论风险。
核心观点
- 168 亿美元和调整后盈利证明了需求真实且规模巨大,Claude Code 与 AI agent 化企业场景是可见的增长引擎。
- 增速从约 147% 降至 45%,而年底指引又暗示 Q4 重新加速;投资者需要验证的是这个加速是否成立。
- 在收入口径、利润定义和收入结构公开之前,任何与 OpenAI 的横向比较以及 2 万亿美元估值都建立在不完整的信息上。S-1 才是真正的财报。